


Il settore delle telecomunicazioni entra in una nuova fase di trasformazione, nella quale il nodo è costruire un modello operativo capace di rafforzare il business della connettività e, allo stesso tempo, intercettare nuove fonti di ricavo. È il messaggio che emerge dallo studio EY-Parthenon “Telco of Tomorrow”, basato su interviste a oltre 90 dirigenti del settore a livello globale.
La maggior parte degli executive prevede un incremento dei ricavi compreso tra l’1% e il 5% nei prossimi tre anni, mentre il 16% si attende una dinamica superiore al 5%. Le aspettative più elevate si concentrano fuori dall’Europa; a livello globale pesano soprattutto concorrenza, incertezza regolatoria e difficoltà organizzative.
Indice degli argomenti
L’AI entra nel cuore del modello operativo
La trasformazione dei prossimi anni passa prima di tutto dal modo in cui gli operatori organizzano processi, competenze e attività. L’evoluzione del modello operativo e la capacità di rafforzare esecuzione e sviluppo nel business principale si collocano ai primi posti tra le priorità indicate per i prossimi cinque anni.
Il 78% degli intervistati ritiene che l’intelligenza artificiale possa raddoppiare i livelli di efficienza nei prossimi cinque anni. L’attenzione è soprattutto focalizzata sull’integrazione dell’AI nei processi di rete, nelle funzioni commerciali, nella gestione del cliente e nelle attività interne, con l’obiettivo di ridurre i costi operativi e migliorare la capacità di esecuzione.
EY sottolinea il potenziale dell’AI agentica nelle reti, accanto ai casi d’uso più consolidati nel front office. La riduzione dell’opex diventa una leva importante anche perché gli operatori continueranno a sostenere investimenti rilevanti nelle infrastrutture. Il valore dell’AI dipenderà quindi dalla possibilità di ridisegnare i processi e misurarne gli effetti.
Servizi oltre la connettività, il peso sale nelle strategie
La spinta al rafforzamento del core si accompagna a una maggiore attenzione verso le attività adiacenti. Il 50% dei dirigenti considera oggi i servizi non-core tra i principali motori di sviluppo, contro il 34% rilevato nel 2024. Tra gli ambiti più citati compaiono cloud sovrano, cybersecurity e AI-as-a-service, insieme a segmenti più maturi come televisione e servizi finanziari.
Gli operatori guardano quindi a mercati nei quali la rete da sola non basta e nei quali diventano determinanti capacità software, conoscenza del cliente, integrazione con altre piattaforme e costruzione di ecosistemi con partner tecnologici.
In questo scenario la credibilità in queste filiere dipenderà anche dalla capacità di dimostrare risultati concreti con le tecnologie proposte alle imprese. Automazione, gestione dei dati e infrastrutture AI possono diventare sia strumenti interni di efficienza sia componenti di nuove offerte B2B.
Satelliti e hyperscaler cambiano il perimetro competitivo
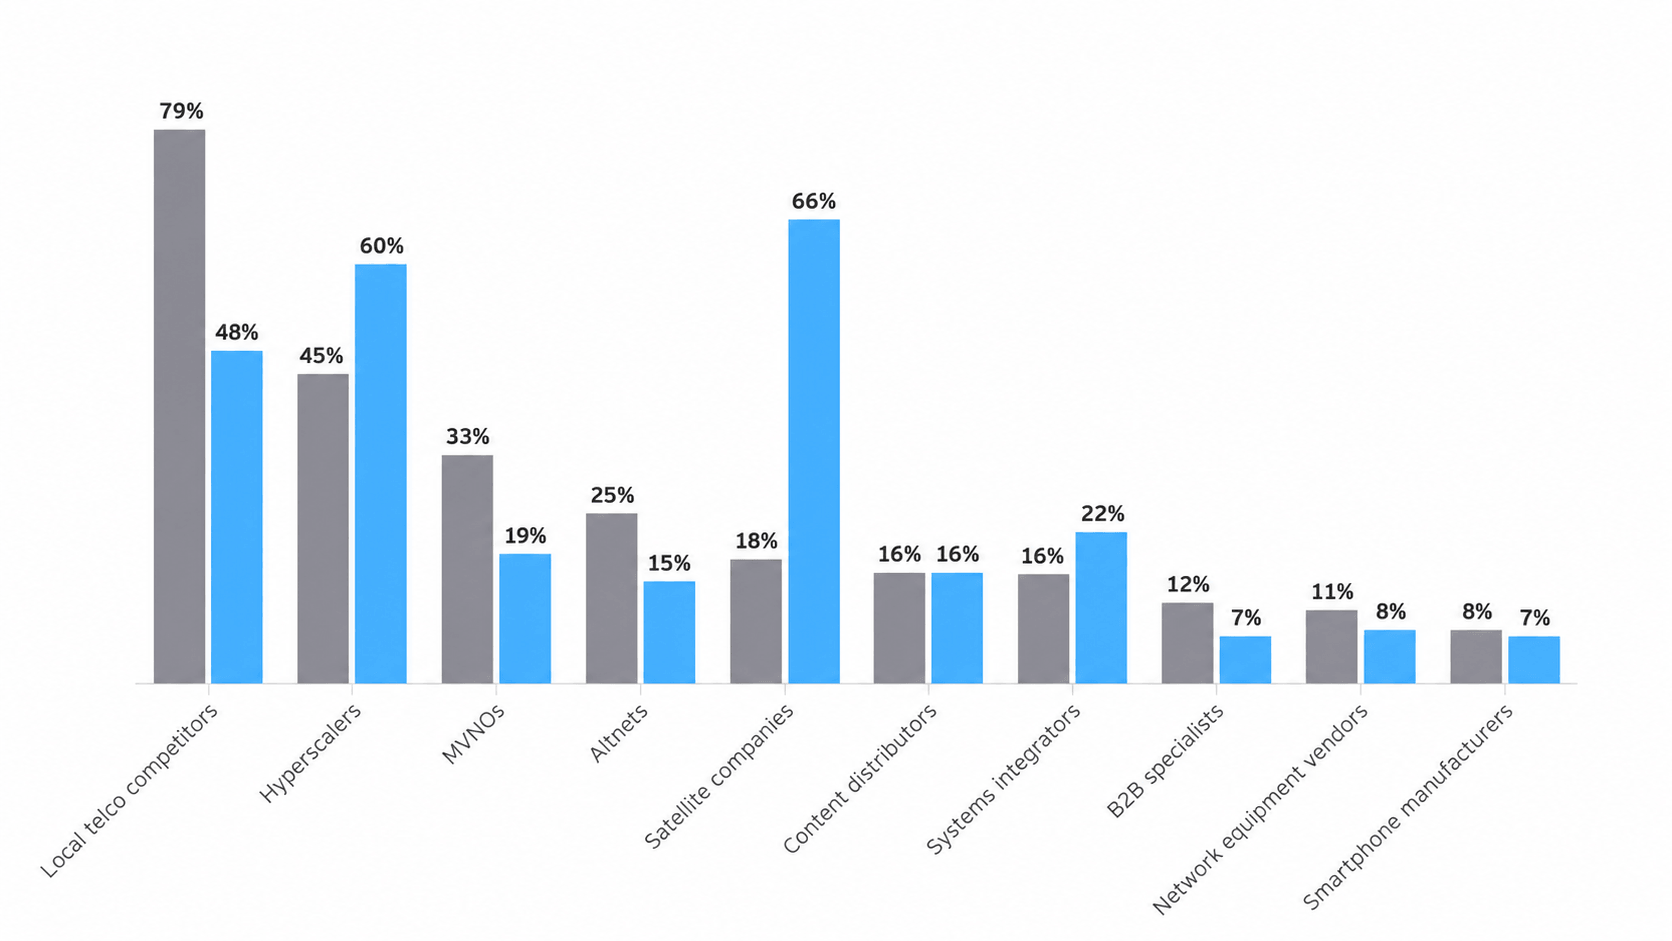
La pressione più forte arriva dall’esterno del perimetro tradizionale. Il 66% degli executive considera gli operatori satellitari tra i principali potenziali fattori di disruption nei prossimi cinque anni. Oggi i rapporti tra operatori terrestri e player satellitari sono caratterizzati soprattutto da accordi di integrazione o connettività di backup, ma lo scenario potrebbe cambiare con l’espansione delle costellazioni in orbita terrestre bassa.
Secondo una parte dei manager coinvolti nello studio, le reti LEO potrebbero evolvere da complemento a possibile alternativa alle infrastrutture terrestri in alcune aree, soprattutto rurali. Nel mercato business la relazione più complessa riguarda invece gli hyperscaler, percepiti allo stesso tempo come concorrenti e partner essenziali con l’aumento della domanda di infrastrutture per l’AI.
La loro presenza nel cloud, nel calcolo e nelle piattaforme software può restringere lo spazio di espansione degli operatori, ma apre anche opportunità di collaborazione basate sull’integrazione tra connettività e capacità computazionale. Per le telco si profila quindi una relazione sempre più articolata con i grandi fornitori tecnologici, tra competizione su alcuni segmenti e partnership su altri.
La qualità della rete non basta più per differenziarsi
Inoltre, la conoscenza del cliente e le competenze software assumono un peso superiore alla sola qualità della rete. È un cambiamento significativo per un settore nel quale copertura, capacità e performance infrastrutturali hanno rappresentato per anni i principali elementi di distinzione.
La diffusione dell’AI rafforza questa dinamica. Una maggiore capacità di analizzare i comportamenti degli utenti può sostenere personalizzazione, pricing, vendite e customer care, mentre le competenze software diventano decisive per trasformare l’infrastruttura in servizi a valore aggiunto.
Resta però un problema di differenziazione: il 37% degli executive ritiene che tra cinque anni le telco potrebbero non riuscire a distinguersi in modo significativo l’una dall’altra, mentre provider satellitari e grandi operatori ICT ampliano le proprie offerte verso consumatori e imprese.
Diventa quindi sempre più importante rafforzare la relazione con il cliente e trasformare la conoscenza della domanda in valore commerciale. In questa prospettiva la rete resta un asset essenziale, ma il vantaggio competitivo si gioca anche sulla capacità di combinarla con software, dati e servizi.
Competenze e budget frenano la trasformazione
Le ambizioni degli operatori devono confrontarsi con vincoli molto concreti. Il 54% degli intervistati indica i limiti di budget tra i principali ostacoli alla trasformazione, mentre il 43% segnala la carenza di competenze. A questi fattori si aggiungono il disallineamento tra strategia tecnologica e obiettivi di business e la difficoltà di definire una direzione sufficientemente stabile.
Solo il 31% dei dirigenti ritiene che le telecomunicazioni saranno tra i settori più attrattivi per i lavoratori nei prossimi cinque anni. Per gli operatori significa dover combinare riqualificazione delle risorse interne e capacità di attrarre profili nuovi, soprattutto nelle funzioni legate a rete, IT, software, dati e relazione con il cliente.
EY richiama anche il peso del debito tecnologico accumulato nel tempo. Sistemi IT stratificati e processi costruiti su piattaforme differenti possono rallentare l’introduzione di nuovi modelli operativi. L’AI può aumentare l’efficienza soltanto se accompagnata da semplificazione e riprogettazione dei processi.
Il tema delle competenze si intreccia così direttamente con quello dell’organizzazione. L’introduzione di nuovi strumenti richiede di ripensare attività e ruoli, affiancando alla formazione delle risorse esistenti l’acquisizione di professionalità che oggi risultano più difficili da reperire sul mercato.
Asset strategy e consolidamento tornano al centro
Anche le strategie sugli asset sono oggetto di revisione. Le aspettative su una diffusione generalizzata dei modelli netco-servco appaiono più contenute rispetto al passato, mentre cresce l’attenzione verso le opportunità di consolidamento e verso la capacità di integrare aziende e attività dopo eventuali operazioni straordinarie.
La separazione delle reti continua a rappresentare un’opzione in diversi mercati, ma gli executive mostrano maggiore cautela sui rischi associati alle entità separate. Il rapporto EY segnala dunque un cambiamento rispetto alla fase nella quale l’asset-light veniva indicato come una traiettoria destinata a estendersi a una parte crescente del settore.
In questo scenario, un’operazione di M&A deve essere accompagnata dalla capacità di uniformare processi, servizi, sistemi di ordinazione e politiche di prezzo, mantenendo al centro la relazione con il cliente. L’integrazione operativa diventa quindi una componente della stessa strategia di consolidamento.
Sovranità digitale e cybersecurity aprono nuovi spazi
Anche la frammentazione geopolitica entra nelle valutazioni dei vertici delle aziende di telecomunicazioni. Aumenta l’incertezza normativa e rende più complesso pianificare gli investimenti, ma rafforza contemporaneamente il ruolo delle reti come infrastrutture nazionali e può creare spazi in aree collegate alla sovranità digitale.
Cloud sovrano, sicurezza informatica e infrastrutture per l’AI rientrano tra i mercati nei quali gli operatori vedono nuove possibilità di posizionamento. La presenza di reti, data center, relazioni consolidate con il settore pubblico e capacità di gestione di infrastrutture critiche può rappresentare un punto di partenza.
EY evidenzia però la necessità di selezionare con attenzione gli ambiti nei quali ciascun operatore dispone di competenze e asset realmente distintivi. La diversificazione non può tradursi in un ampliamento indistinto dell’offerta, soprattutto in mercati nei quali hyperscaler, aziende software e specialisti della cybersecurity dispongono già di posizioni consolidate.
La collaborazione con altri partner tecnologici può quindi diventare necessaria per costruire offerte integrate in cui connettività, cloud e capacità di calcolo vengono acquistate come componenti della stessa soluzione, soprattutto nel mercato enterprise e nei progetti legati alla sicurezza e al controllo dei dati.
La partita si sposta sull’esecuzione
Dallo studio emerge un settore che conserva prospettive di sviluppo, ma nel quale la disponibilità di nuove tecnologie non garantisce automaticamente nuovi ricavi o maggiore efficienza. La differenza sarà determinata dalla capacità di trasformare investimenti, dati e infrastrutture in processi più semplici e servizi riconoscibili dal mercato.
Per le telco, il passaggio riguarda la modernizzazione del funzionamento interno, la protezione del valore del business principale e la selezione delle aree di espansione. L’AI può diventare il punto di raccordo tra questi obiettivi, a condizione che venga legata a risultati misurabili su costi, customer experience e capacità commerciale.
Anche l’approccio alle attività non-core è destinato a cambiare: il 55% dei dirigenti intervistati ritiene che tra cinque anni il modo di generare ricavi al di fuori del business tradizionale sarà radicalmente diverso rispetto al passato. La ricerca di nuove fonti di valore dovrà quindi procedere insieme alla trasformazione delle strutture interne.
La crescita futura passa dalla capacità di costruire combinazioni credibili tra rete, software, dati, cloud, sicurezza e partnership. Per gli operatori, i prossimi cinque anni saranno soprattutto una prova di esecuzione: trasformare le opportunità individuate dal mercato in modelli sostenibili, evitando di disperdere risorse su troppi fronti contemporaneamente.


Partecipa alla community