


La competizione tra Fixed Wireless Access (FWA) e connettività satellitare entra in una fase più intensa anche in Italia, dove gli operatori terrestri riescono a mantenere un vantaggio importante nella qualità del servizio e a contenere il divario di velocità rispetto a Starlink. A emergere è un mercato nel quale le due tecnologie si contendono sempre più spesso gli stessi clienti, con prestazioni differenti a seconda delle aree geografiche e delle caratteristiche della connessione.
A fotografare la situazione è la nuova analisi di Opensignal, che confronta l’esperienza degli utenti di 41 fornitori FWA e di Starlink in 14 mercati europei.
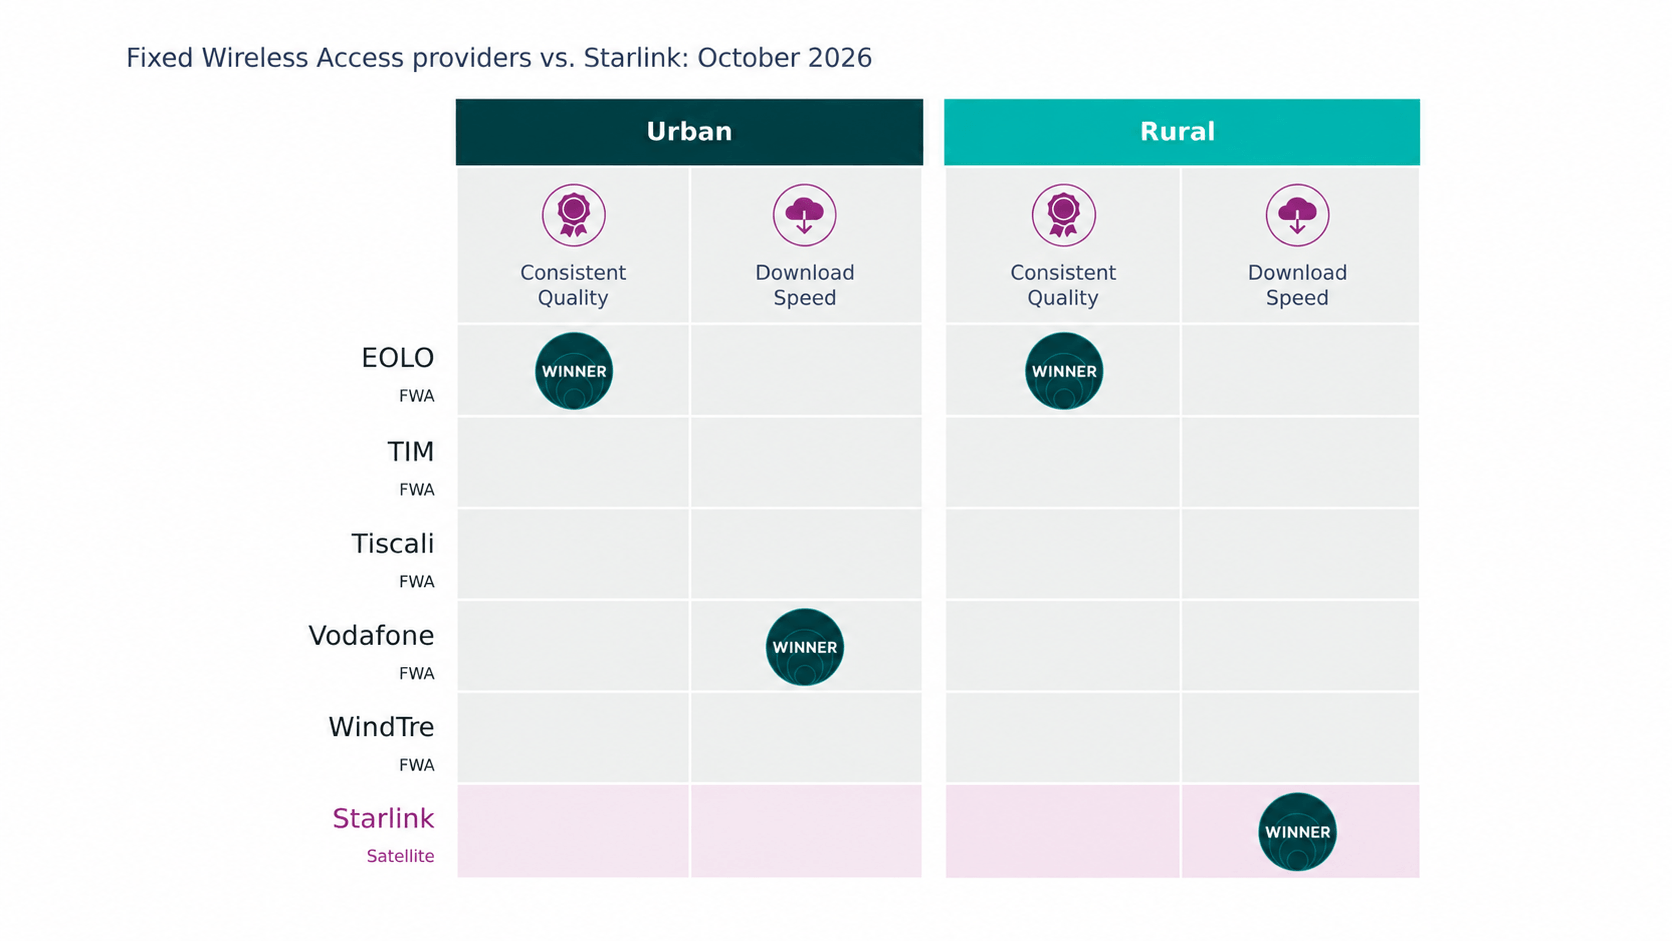
Il quadro italiano presenta alcune particolarità. EOLO si aggiudica il primato nella qualità della connessione sia nelle città sia nelle zone rurali, Vodafone guida nelle velocità di download in entrambi i contesti. Starlink mantiene il vantaggio sulla velocità nelle aree meno densamente popolate, ma con uno scarto di appena 14,3 Mbps rispetto a Vodafone, uno dei più ridotti tra i mercati esaminati.
Indice degli argomenti
Italia primo mercato europeo per accessi FWA
Con 2,8 milioni di linee FWA, l’Italia rappresenta il mercato più grande tra i 14 Paesi europei analizzati da Opensignal. Secondo i dati Agcom richiamati nello studio, il numero di connessioni è cresciuto del 13% su base annua, confermando il peso di questa tecnologia nel sistema nazionale della banda larga.
La diffusione dell’accesso wireless fisso è legata soprattutto alla necessità di portare connettività ad alta capacità nelle aree nelle quali la realizzazione delle infrastrutture cablate presenta maggiori difficoltà economiche e operative.
Nel corso degli anni l’FWA ha assunto un ruolo strutturale nel mercato italiano, anche grazie alla presenza di operatori specializzati che hanno investito nelle reti radio dedicate ai piccoli centri e alle zone rurali.
Tra questi figura EOLO, che conta oltre 700mila clienti e concentra la propria attività proprio nei territori meno densamente popolati. Una caratteristica che, secondo Opensignal, contribuisce a spiegare i risultati ottenuti dall’operatore nell’indicatore relativo alla qualità dell’esperienza.
Il mercato italiano comprende inoltre le offerte FWA dei principali operatori di telecomunicazioni, tra cui TIM, Vodafone, WindTre e Tiscali, che affiancano l’accesso wireless ai servizi di connettività fissa e mobile.
EOLO prima nella qualità, Vodafone nella velocità
La fotografia dell’Italia restituita da Opensignal evidenzia una distinzione tra velocità della connessione e regolarità delle prestazioni.
EOLO conquista il primo posto nell’indicatore Consistent Quality, sia nelle aree urbane sia in quelle rurali, con risultati rispettivamente del 77,7% e del 76,3%.
Lo scarto di appena 1,4 punti percentuali mostra come l’operatore riesca a offrire un’esperienza sostanzialmente omogenea nei differenti contesti territoriali.
L’indicatore Consistent Quality utilizzato da Opensignal misura la percentuale di test nei quali la connessione soddisfa contemporaneamente una serie di requisiti relativi a velocità di download e upload, latenza, jitter, perdita di pacchetti e tempi di risposta. L’obiettivo è valutare la capacità della rete di sostenere applicazioni come videoconferenze, streaming in alta definizione e gaming online.
Sul fronte delle prestazioni in download emerge invece Vodafone, che si colloca al primo posto tra i fornitori FWA italiani sia nelle città sia nelle campagne.
Il confronto con Starlink è particolarmente significativo nelle zone rurali. Qui il servizio satellitare registra una velocità superiore rispetto a tutti gli operatori terrestri considerati, ma il vantaggio su Vodafone si ferma a 14,3 Mbps.
Nelle aree urbane, invece, Vodafone supera Starlink nella velocità media di download, a conferma della capacità delle reti terrestri di competere anche sul terreno delle prestazioni.
La concorrenza satellitare si intensifica nelle aree rurali
Il caso italiano si inserisce in una tendenza europea che vede Starlink guadagnare terreno nella banda larga residenziale.
Nei 14 mercati esaminati, il servizio di SpaceX risulta più veloce delle connessioni FWA nelle aree rurali, con una media di 82 Mbps, più del doppio rispetto a quella degli operatori wireless terrestri.
Le differenze dipendono in parte dalle caratteristiche delle reti mobili. Nelle zone meno densamente popolate le stazioni radio sono generalmente più distanti tra loro e gli operatori utilizzano spesso frequenze più basse, che permettono di coprire superfici maggiori ma offrono una capacità inferiore.
A incidere sulle prestazioni possono essere anche i limiti di velocità previsti dalle offerte commerciali, utilizzati per gestire la capacità delle reti condivise con gli utenti mobili.
Il risultato è che la velocità media delle connessioni FWA diminuisce del 40,5% passando dalle aree urbane a quelle rurali.
Starlink presenta invece caratteristiche differenti, grazie a un’infrastruttura satellitare che permette di servire territori ampi senza dover realizzare una rete capillare di stazioni radio terrestri.
Il servizio ha raggiunto 12 milioni di clienti attivi nel mondo a giugno 2026, dopo averne acquisiti oltre 4,6 milioni nel corso del 2025. Una crescita che testimonia la capacità della società di intercettare una domanda sempre più ampia, anche tra gli utenti che dispongono già di alternative di connettività.
La qualità resta il principale punto di forza delle reti terrestri
Il vantaggio di Starlink sulla velocità si ridimensiona quando vengono considerate le prestazioni complessive della connessione.
A livello europeo, le reti FWA raggiungono una Consistent Quality media del 71% nelle aree urbane e del 66% nelle zone rurali, contro il 62% registrato dal satellite.
La differenza riguarda soprattutto la capacità di garantire una connessione regolare durante l’utilizzo delle applicazioni digitali.
Per i servizi che richiedono tempi di risposta contenuti e continuità della trasmissione, come videoconferenze e videogiochi online, la velocità di download rappresenta infatti soltanto uno dei parametri rilevanti.
La rete satellitare può risentire della presenza di ostacoli tra il terminale e il cielo, come alberi ed edifici, oltre che di condizioni meteorologiche particolarmente avverse. Questi fattori possono provocare brevi interruzioni o variazioni della qualità della connessione.
Il vantaggio delle reti FWA è evidente soprattutto nei mercati nei quali gli operatori hanno investito in infrastrutture dedicate e in una maggiore capacità radio.
L’Italia rientra nel gruppo dei Paesi nei quali i migliori fornitori FWA superano Starlink nella qualità della connessione rurale con un margine compreso tra 5 e 13 punti percentuali. In questa fascia figurano anche Francia, Repubblica Ceca, Slovacchia, Bulgaria e Croazia.
Una posizione più favorevole rispetto a quella di Regno Unito e Polonia, dove il satellite registra risultati migliori anche nell’indicatore relativo alla continuità del servizio.
Il confronto con il Nord Europa
Le prestazioni delle connessioni FWA variano sensibilmente tra i mercati europei e riflettono il diverso ruolo attribuito alla tecnologia nelle strategie degli operatori.
Nei Paesi nordici, in particolare, l’accesso wireless fisso ha raggiunto livelli qualitativi che lo rendono competitivo anche nei confronti della fibra ottica.
In Svezia, Finlandia e Norvegia, i migliori operatori ottengono valori di Consistent Quality vicini all’80%, accompagnati da velocità elevate sia nei centri urbani sia nelle aree rurali.
Telenor Svezia, per esempio, raggiunge 143 Mbps nelle città e 64 Mbps nelle zone rurali.
Nell’Europa centrale e orientale, invece, l’FWA rappresenta da tempo una componente importante della banda larga fissa. In Repubblica Ceca, Bulgaria e Slovacchia, la tecnologia pesa per una quota compresa tra il 22% e il 26% delle connessioni.
La situazione è differente in Francia e Germania, dove l’FWA rappresenta circa il 2% del mercato, e in Spagna, dove la diffusione capillare della fibra ne limita il ruolo prevalentemente alle aree rurali.
L’Italia si distingue per le dimensioni del mercato e per la presenza di operatori specializzati, che hanno contribuito a fare dell’accesso wireless fisso uno strumento importante per ridurre il digital divide.
Starlink accelera con i nuovi satelliti V3
Gli equilibri competitivi potrebbero evolvere con l’aumento della capacità della costellazione Starlink.
Nel settembre 2026 SpaceX ha collocato in orbita i primi satelliti operativi V3, progettati per garantire una capacità di downlink per singolo satellite circa dieci volte superiore rispetto alla generazione precedente.
L’ingresso progressivo dei nuovi apparati dovrebbe contribuire a ridurre la congestione della rete e a migliorare la regolarità delle prestazioni, uno degli aspetti nei quali oggi il servizio satellitare presenta ancora margini di miglioramento rispetto alle migliori reti FWA.
Per gli operatori terrestri, il potenziamento delle prestazioni nelle zone rurali richiede invece interventi sulle infrastrutture radio, sulla disponibilità di frequenze e sulla capacità trasmissiva.
Sono investimenti che possono richiedere tempi più lunghi, soprattutto nei territori caratterizzati da una bassa densità abitativa.
Secondo Opensignal, nel breve periodo sarà difficile per l’FWA colmare completamente il vantaggio di velocità del satellite nelle aree rurali. La maggiore continuità delle connessioni e la competitività delle tariffe rappresentano invece due elementi sui quali gli operatori possono costruire le proprie strategie commerciali.
Per le telco italiane la partita resta aperta
I risultati italiani mostrano come la concorrenza tra FWA e satellite sia destinata a svilupparsi su più livelli.
Starlink può contare su una capacità di copertura estesa e su velocità particolarmente competitive nelle zone rurali. Gli operatori terrestri dispongono però di infrastrutture consolidate, di un mercato già sviluppato e di un vantaggio nella qualità dell’esperienza.
Il risultato di EOLO nella continuità del servizio e quello di Vodafone nella velocità dimostrano che l’FWA italiano dispone di punti di forza differenti, sui quali costruire la risposta alla crescente pressione competitiva del satellite.
L’evoluzione tecnologica delle due infrastrutture renderà il confronto sempre più serrato. Per le telco, accanto agli investimenti nelle reti, assumerà maggiore importanza la capacità di valorizzare le prestazioni effettivamente percepite dagli utenti, la stabilità della connessione e il rapporto tra qualità e prezzo.
In un mercato nel quale Starlink continua a espandere la propria presenza, la qualità del servizio può diventare una leva decisiva per difendere e sviluppare la base clienti FWA, soprattutto nei territori nei quali questa tecnologia rappresenta già un’alternativa consolidata alla rete fissa.


Partecipa alla community