


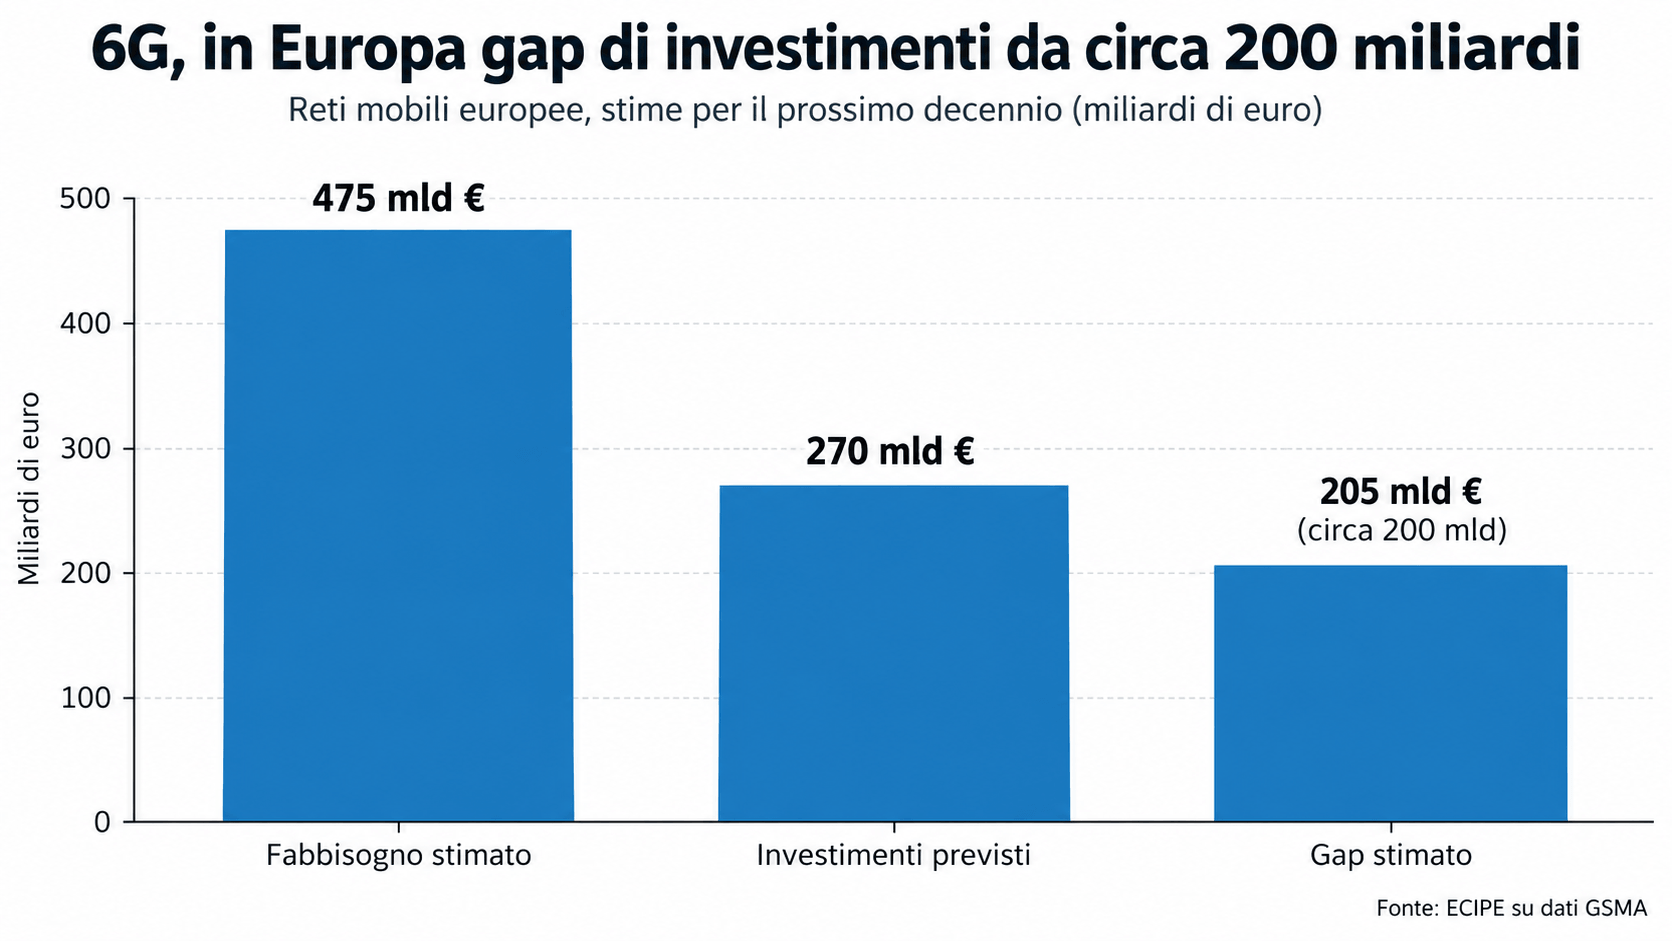
L’Europa rischia di affrontare la transizione al 6G con un deficit di investimenti stimato in circa 200 miliardi di euro nel prossimo decennio. Secondo le previsioni, le reti mobili europee richiederanno risorse per circa 475 miliardi di euro, a fronte dei 270 miliardi che gli operatori dovrebbero investire nello stesso periodo. A pesare sono la bassa redditività del settore, la frammentazione del mercato e un quadro regolatorio che, secondo gli analisti, limita le opportunità di crescita delle imprese.
È quanto emerge dal rapporto The 6G Wake-up Call for Europe: Reforms Urgently Needed to Sustain Europe’s Telecommunications Leadership, pubblicato dall’European Centre for International Political Economy (Ecipe) e firmato da Fredrik Erixon, Oscar Guinea, Dyuti Pandya e Vanika Sharma.
L’allarme arriva in una fase decisiva per la definizione degli standard della prossima generazione mobile, il cui avvio commerciale è previsto intorno al 2030. L’Unione europea conserva una posizione importante nella produzione di apparati e nello sviluppo delle tecnologie di rete, ma sconta già un forte ritardo nell’adozione delle architetture 5G più avanzate. Nel 2025 la disponibilità del 5G standalone nell’Ue si è fermata al 2,8%, contro il 31,6% degli Stati Uniti e l’80,9% della Cina.
Indice degli argomenti
Le Tlc restano uno dei punti di forza dell’industria europea
La posizione dell’Europa nelle telecomunicazioni è sensibilmente migliore rispetto a quella occupata in altri comparti dell’economia digitale. L’Ue mantiene competenze significative nella ricerca, nella produzione di apparati e nello sviluppo degli standard internazionali, con una dipendenza dall’innovazione estera relativamente più contenuta rispetto al software e alle tecnologie informatiche.
Il rapporto richiama il ruolo di Ericsson e Nokia, ma evidenzia anche la presenza di un ecosistema industriale distribuito in tutti gli Stati membri, composto da fornitori di tecnologie, produttori di componenti e società di servizi.
I dati sulla produttività confermano il peso economico del comparto. Nel periodo 2021-2023, il valore aggiunto per addetto nei servizi di telecomunicazione ha raggiunto mediamente 173mila euro, secondo soltanto ai 194mila euro delle attività finanziarie e assicurative. Nella produzione di apparati Tlc, la produttività si attesta a 87mila euro per occupato, contro una media manifatturiera di 79mila euro.
La posizione europea si è tuttavia indebolita nel tempo. L’indice di vantaggio tecnologico rivelato, utilizzato per misurare la specializzazione relativa nella ricerca, è passato da 1,22 nel 2014 a 0,84 nel 2024. Il valore resta comunque superiore a quello dei servizi software e informatici, pari a 0,24.
Secondo l’Ecipe, le telecomunicazioni rappresentano uno dei pochi comparti digitali nei quali l’Europa dispone ancora di una base industriale sufficientemente solida per competere sui mercati globali. Una condizione che assume particolare importanza con l’evoluzione delle infrastrutture mobili verso sistemi sempre più integrati con il cloud e l’intelligenza artificiale.
Con il 6G le reti diventano piattaforme di elaborazione
La prossima generazione mobile è destinata a modificare il funzionamento delle infrastrutture di comunicazione e il tipo di applicazioni che potranno supportare.
La diffusione dell’intelligenza artificiale, dei robot industriali, dei veicoli connessi e dei sistemi autonomi sta aumentando la quantità di informazioni trasmesse dai dispositivi verso la rete. Secondo i dati richiamati dall’Ecipe, il modello tradizionale del 5G prevedeva un traffico composto per il 90% da download e per il 10% da upload. La distribuzione si sta progressivamente spostando verso un rapporto del 74% in download e del 26% in upload.
Queste applicazioni richiedono tempi di risposta prevedibili, maggiore affidabilità e capacità di elaborare i dati vicino al luogo in cui vengono generati.
Il 6G dovrà quindi integrare connettività, software e capacità di calcolo attraverso un’architettura distribuita tra dispositivi, nodi periferici e data center. L’edge computing consentirà di elaborare localmente una parte delle informazioni, riducendo la necessità di trasferirle verso infrastrutture remote.
Un’altra funzione sarà il network slicing, che permette di suddividere virtualmente la rete in ambienti con caratteristiche specifiche. Uno stabilimento potrà utilizzare una porzione dell’infrastruttura con latenza garantita per controllare robot e macchinari, mentre altri servizi potranno beneficiare di requisiti differenti di capacità e affidabilità.
Le interfacce di programmazione, o Api, consentiranno inoltre alle applicazioni di richiedere determinate prestazioni direttamente alla rete.
Per i produttori europei di apparati e per gli operatori, queste tecnologie aprono la possibilità di sviluppare attività legate all’elaborazione distribuita e alla gestione software delle infrastrutture, entrando in segmenti nei quali oggi operano soprattutto i grandi fornitori cloud.
Ericsson e Nokia, il divario tra ricerca e redditività
Il potenziale tecnologico delle imprese europee si confronta con margini economici contenuti.
L’analisi dell’Ecipe mostra che, nel periodo 2016-2024, Ericsson e Nokia hanno investito mediamente il 18% delle vendite nette in ricerca e sviluppo, registrando margini operativi del 3%.
Il confronto con gli altri comparti dell’ecosistema digitale è significativo. Le piattaforme cloud e software hanno destinato alla ricerca una quota media del fatturato pari al 15%, ottenendo una redditività operativa del 28%. I produttori di semiconduttori hanno registrato margini del 18%, con investimenti in ricerca pari al 13%.
La differenza dipende anche dalle caratteristiche industriali dei rispettivi mercati. La produzione di apparati richiede investimenti materiali consistenti, mentre le piattaforme digitali possono distribuire gli stessi servizi a una platea molto ampia di clienti.
Il rapporto segnala inoltre il peso della concorrenza internazionale e delle difficoltà legate alla remunerazione dei brevetti. Anche i produttori cinesi presentano una redditività relativamente contenuta: per Huawei e Zte il margine medio del periodo esaminato è del 7%.
Secondo gli analisti, l’evoluzione delle infrastrutture mobili potrebbe cambiare la distribuzione del valore lungo la filiera. Le aziende che realizzano e gestiscono le reti avrebbero la possibilità di partecipare direttamente al mercato dei servizi software, del cloud distribuito e delle applicazioni industriali, anziché ricavare i propri introiti principalmente dalla vendita di apparati o connettività.
5G standalone, il ritardo europeo rispetto a Cina e Stati Uniti
Il divario con i principali concorrenti internazionali emerge soprattutto dalla diffusione del 5G standalone.
A differenza delle prime implementazioni del 5G, che utilizzano ancora componenti della rete 4G, l’architettura standalone dispone di un nucleo interamente 5G, progettato per gestire in modo programmabile le risorse e supportare applicazioni industriali complesse.
I dati riportati dall’Ecipe per il 2025 indicano una disponibilità media del 2,8% nell’Unione europea, contro il 31,6% degli Stati Uniti e l’80,9% della Cina. La percentuale misura il tempo in cui gli utenti delle rilevazioni dispongono di una connessione standalone.
Nessuno degli Stati membri considerati raggiunge la doppia cifra. L’Austria si attesta all’8,7%, la Spagna all’8,3%, la Francia al 5,9%, la Finlandia al 3,7% e la Germania al 2,5%.
Questa situazione ha conseguenze che vanno oltre la copertura. Le reti standalone consentono infatti di sperimentare la gestione dinamica delle risorse, l’allocazione di capacità dedicata e l’integrazione con le piattaforme software delle imprese.
Una diffusione limitata riduce le occasioni per gli operatori di acquisire esperienza nella gestione di queste funzionalità e per le aziende clienti di verificarne l’efficacia nei processi produttivi.
Reti private, la Germania concentra due terzi delle installazioni Ue
Un secondo indicatore riguarda le infrastrutture mobili private, utilizzate soprattutto negli stabilimenti industriali, nei poli logistici e nei campus aziendali.
Nell’Unione europea risultano 747 implementazioni di reti 5G private, delle quali 500 in Germania. Gli altri 26 Stati membri si dividono complessivamente 247 installazioni.
Negli Stati Uniti le reti censite sono 1.692. Il dato cinese supera quota 77mila, ma comprende una categoria più ampia di reti industriali e richiede quindi cautela nel confronto.
Il risultato tedesco viene collegato anche alla disponibilità di frequenze dedicate alle applicazioni locali. Le imprese possono richiedere assegnazioni nella banda 3,7-3,8 GHz per realizzare infrastrutture all’interno dei propri siti produttivi.
Secondo l’Ecipe, questa scelta ha contribuito a trasformare la domanda industriale in installazioni effettive. L’accesso locale allo spettro viene quindi indicato come uno degli strumenti da utilizzare per accelerare la diffusione delle reti private negli altri Paesi europei.
Regolazione, l’Italia registra un indice di restrittività di 0,80
Il rapporto attribuisce una parte delle difficoltà del settore anche alle caratteristiche della regolazione europea.
Utilizzando cinque indicatori dell’Ocse relativi alle restrizioni applicate alle infrastrutture mobili, l’Ecipe calcola per l’Unione un indice medio di 0,85, contro 0,6 della Cina e 0,2 degli Stati Uniti. Valori più elevati indicano una maggiore presenza dei vincoli esaminati.
La media europea riguarda i 22 Stati membri inclusi nella rilevazione. L’Italia registra un punteggio di 0,80, come Germania e Francia, mentre Belgio, Spagna e Svezia raggiungono il valore massimo di 1.
Le differenze riguardano l’interconnessione, la regolazione dei prezzi, gli obblighi di pubblicazione delle offerte, la separazione verticale e la gestione non discriminatoria del traffico.
Per il futuro delle reti mobili, l’Ecipe attribuisce particolare importanza alla neutralità della rete. Le norme europee garantiscono parità di trattamento al traffico Internet e consentono già determinati servizi specializzati, purché siano rispettate specifiche condizioni.
Gli autori ritengono tuttavia che l’attuale disciplina lasci margini di incertezza per la commercializzazione di connessioni con prestazioni garantite, come quelle destinate all’automazione industriale o ai servizi critici.
Un altro elemento riguarda la possibilità di integrare connettività, elaborazione dei dati e software in un’unica offerta. Secondo il rapporto, una maggiore chiarezza sulle condizioni di commercializzazione di questi servizi potrebbe facilitare la programmazione degli investimenti.
L’analisi riconosce i risultati ottenuti dalla politica europea in termini di concorrenza, tutela degli utenti e accessibilità dei prezzi. La richiesta è di aggiornare alcune disposizioni alla luce delle caratteristiche delle nuove architetture.
Digital Networks Act, il peso delle norme sulle infrastrutture
Gli operatori devono confrontarsi anche con una legislazione che coinvolge contemporaneamente telecomunicazioni, cloud, cybersecurity e gestione dei dati.
Il rapporto esamina gli effetti dell’Open Internet Regulation, del Data Act, della direttiva Nis2, della Radio Equipment Directive e del Cyber Resilience Act, insieme al Digital Networks Act proposto dalla Commissione europea.
Le disposizioni perseguono obiettivi differenti. Il Data Act disciplina, tra le altre cose, l’accesso ai dati e il passaggio tra fornitori cloud. Il Cyber Resilience Act introduce requisiti di sicurezza per i prodotti con elementi digitali. La Nis2 stabilisce obblighi di gestione dei rischi informatici per gli operatori e altri soggetti che gestiscono infrastrutture essenziali.
Le future reti mobili, integrando apparati, software, elaborazione distribuita e dispositivi connessi, potranno ricadere contemporaneamente nell’ambito di applicazione di diversi provvedimenti.
Per l’Ecipe, il problema riguarda soprattutto la sovrapposizione degli adempimenti tecnici, delle certificazioni, delle verifiche sui fornitori e degli obblighi di documentazione.
Il Digital Networks Act assume particolare rilievo perché potrebbe chiarire le condizioni per l’offerta di servizi ottimizzati sulle reti pubbliche. Il rapporto osserva però che la proposta mantiene in larga parte la distinzione tra accesso generale a Internet e servizi specializzati, rinviando alcuni aspetti applicativi a successivi interventi della Commissione.
Gli analisti suggeriscono quindi una valutazione complessiva degli obblighi che interessano la filiera, per individuare possibili semplificazioni e coordinare i tempi di applicazione delle diverse normative.
Le priorità per la politica industriale europea
L’Ecipe individua quattro direttrici sulle quali concentrare gli interventi delle istituzioni europee.
La prima riguarda la revisione delle regole delle telecomunicazioni, con l’obiettivo di conservare le garanzie per gli utenti e la concorrenza, assicurando al tempo stesso condizioni più prevedibili per le nuove offerte. A questo si aggiunge la necessità di ridurre le differenze tra le normative nazionali, che complicano la realizzazione di servizi su scala europea.
La seconda priorità è la semplificazione degli obblighi regolatori, attraverso una valutazione coordinata delle disposizioni che interessano apparati, reti, piattaforme software e dispositivi.
Sul fronte industriale, gli autori chiedono di accelerare la migrazione al 5G standalone e favorire la realizzazione di reti private, anche attraverso politiche sulle frequenze che rispondano alle esigenze delle imprese.
Infine, il rapporto propone di indirizzare il sostegno pubblico verso i comparti nei quali l’Europa possiede una presenza tecnologica consolidata: apparati di telecomunicazione, software di rete, infrastrutture programmabili, edge computing e sviluppo degli standard.
Un ruolo specifico viene attribuito ai brevetti essenziali agli standard (Sep). Secondo l’Ecipe, le politiche europee dovrebbero garantire agli innovatori una remunerazione equa e tempestiva per l’utilizzo delle tecnologie brevettate.
La standardizzazione del 6G è già avviata e le prime implementazioni commerciali sono previste intorno al 2030. I prossimi anni saranno quindi determinanti per le scelte sugli investimenti, sull’organizzazione delle reti e sulle condizioni di accesso ai nuovi mercati.
Per l’Europa, la possibilità di assumere un ruolo di primo piano dipenderà anche dalla capacità di trasformare il proprio patrimonio di ricerca e competenze industriali in prodotti e servizi competitivi.



Partecipa alla community